 (相关资料图)
CFi.CN讯:数据显示,中国人寿2026年前三季度归母净利润894亿元,同比下降46.7%,但剔除公开市场权益波动后净利润达942亿元,同比增长15.8%;新业务价值(NBV)同比增13.1%,继续领先行业。个险与银保首年期交保费Q3单季承压,主因高基数及监管政策短期影响。
近期机构研报指出,公司NBV增速虽较上半年放缓,但仍显著优于同业,反映产品结构优化与负债成本双降成效;个险人力达61.6万人,稳居行业第一,绩优与优增人力同步提升,队伍质态持续向好。
研报认为,投资端短期波动源于股市大幅回撤及高基数,但年化总投资收益率3.23%仍居行业前列;更关键的是,公司当前A股PEV仅0.6倍、PB为1.6倍,估值处于历史低位。核心逻辑在于:真实盈利韧性足、价值增长确定性强、龙头估值安全边际高。









































































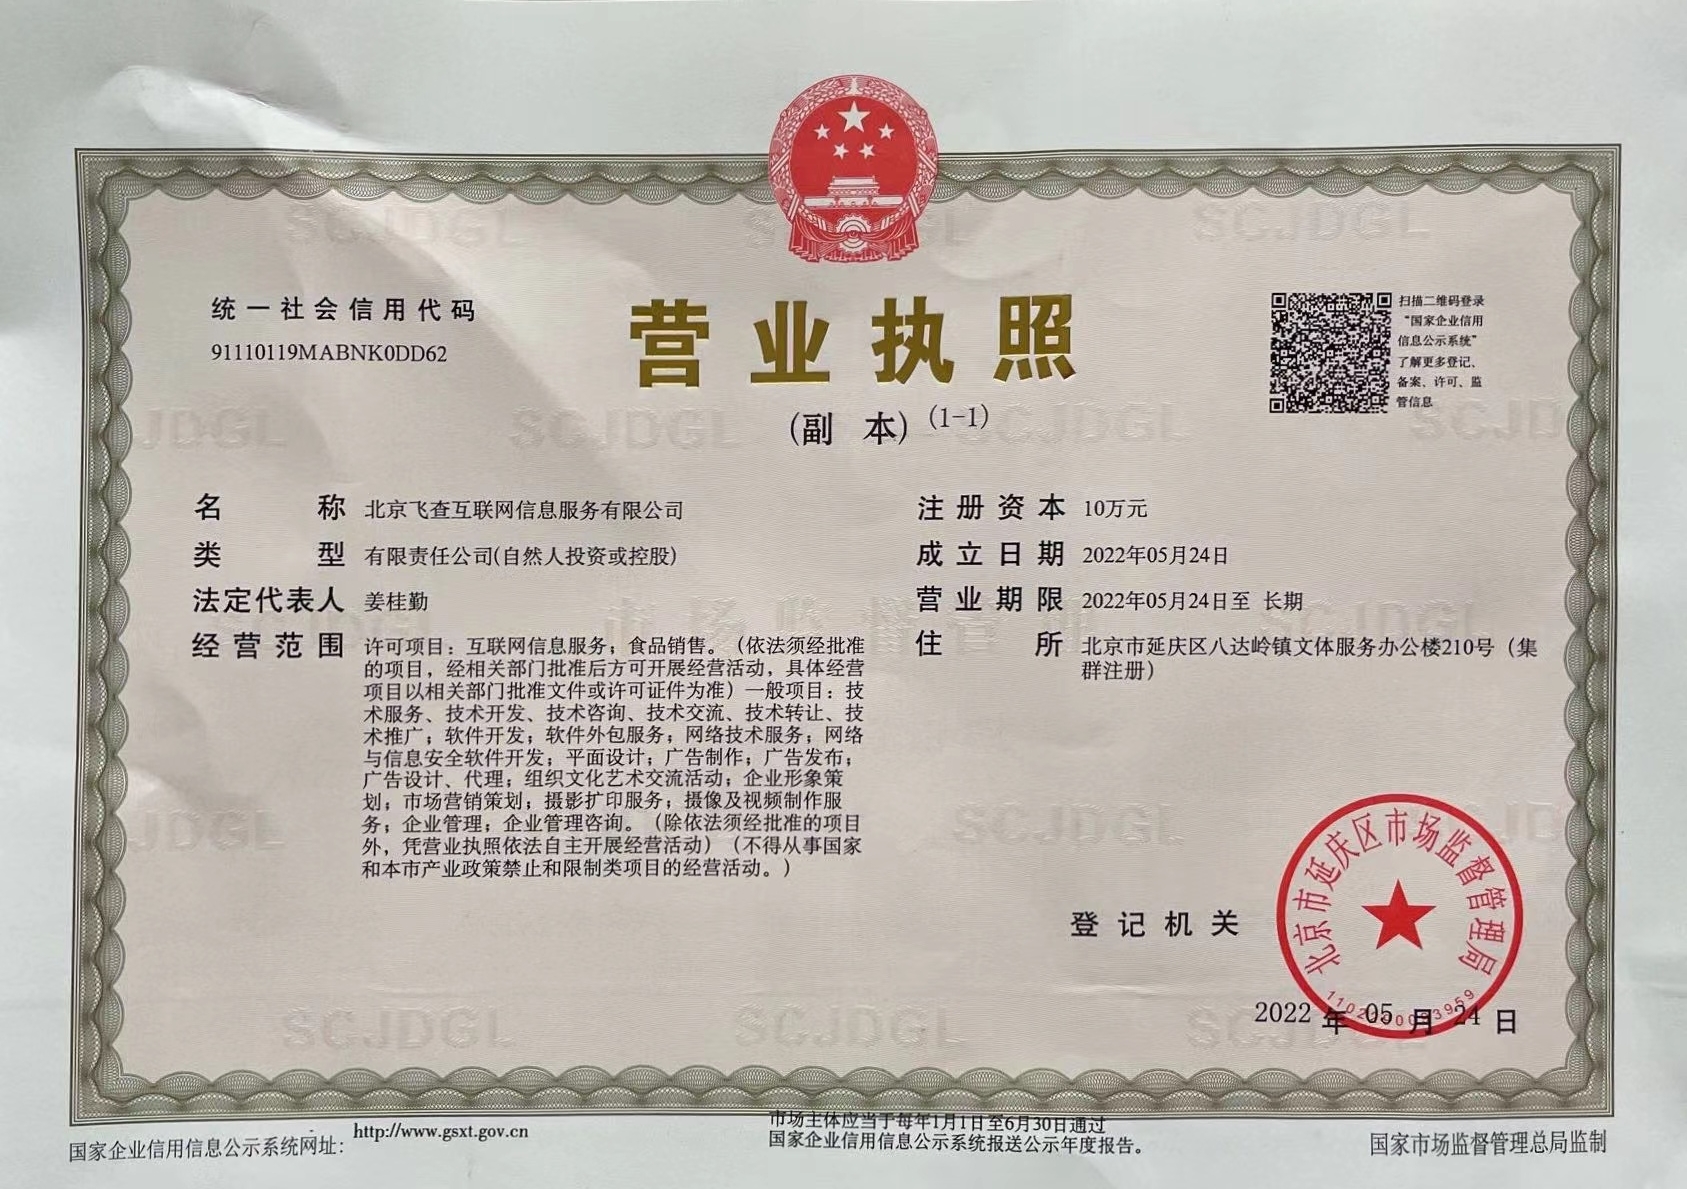 营业执照公示信息